

El Futuro del Reporte de Sostenibilidad: Análisis de los ESRS revisados
La Unión Europea ha dado un nuevo paso en la revisión de sus requisitos de información corporativa en materia de sostenibilidad con la publicación, el 21 de septiembre de 2026, del Reglamento Delegado (UE) 2026/1563, de 3 de julio de 2026, por el que se modifica el Reglamento Delegado (UE) 2023/2772 en relación con la simplificación de determinadas normas de presentación de información sobre sostenibilidad. Esta norma, por tanto, actualiza el contenido del Reglamento Delegado (UE) 2023/2772 y establece una nueva versión de las Normas Europeas de Información sobre Sostenibilidad – European Sustainability Reporting Standards (ESRS por sus siglas en inglés, NEIS por sus siglas en español), acompañada de un glosario revisado y adaptado al nuevo contexto regulatorio.
La revisión de los ESRS forma parte de la estrategia europea orientada a hacer más eficiente el marco regulatorio de la información sobre sostenibilidad. Tras la aprobación de la Directiva (UE) 2026/470 del Parlamento Europeo y del Consejo, de 24 de febrero de 2026, por la que se modifican las Directivas 2006/43/CE, 2013/34/UE, (UE) 2022/2464 y (UE) 2024/1760 en lo que respeta a determinados requisitos de presentación de información de las empresas en materia de sostenibilidad y de diligencia debida de las empresas en materia de sostenibilidad (Ómnibus I), que redefinió el ámbito de las empresas sujetas a las obligaciones de reporte y promovió una racionalización de los requerimientos de divulgación, la Comisión Europea ha abordado una actualización sustancial de los estándares con el objetivo de reducir la carga administrativa y mejorar su aplicabilidad práctica.
En este contexto, el Reglamento Delegado (UE) 2026/1563 introduce una simplificación significativa de las exigencias de reporte. La nueva versión de los ESRS reduce el número de datos a divulgar, prioriza la información cuantitativa de mayor relevancia para los usuarios, delimita con mayor precisión los requisitos obligatorios y aquellos de carácter voluntario, y proporciona criterios más claros para la realización de la evaluación de doble materialidad. Asimismo, refuerza la coherencia entre los estándares europeos y el resto del marco regulatorio de la Unión Europea, manteniendo al mismo tiempo un elevado nivel de compatibilidad con las principales referencias internacionales en materia de sostenibilidad.
Para facilitar la transición hacia el nuevo modelo, la normativa contempla un régimen temporal de adaptación. Las empresas que ya venían reportando conforme a los ESRS dispondrán, para los ejercicios que comiencen durante 2026, de la opción de continuar utilizando la versión anterior de los estándares o adoptar anticipadamente el nuevo marco regulatorio.
Además, las organizaciones que opten por mantener temporalmente los ESRS vigentes hasta ahora podrán acogerse a determinadas medidas de simplificación previstas en la reforma, tal y como explicaremos en los siguientes puntos de la publicación.
¿Cómo se estructuran los ESRS? Los 12 estándares
Los ESRS se organizan en torno a los tres pilares ESG, más dos normas transversales:
Normas transversales
- ESRS 1: requisitos generales. Principios para elaborar el informe: alcance, materialidad y calidad de la información.
- ESRS 2: contenidos generales. Información común a todos los temas: estrategia, gobernanza y gestión de riesgos.
Ambientales (E):
- ESRS E1: cambio climático. Emisiones de GEI, mitigación y adaptación.
- ESRS E2: contaminación. Impactos en aire, agua y suelo.
- ESRS E3: recursos hídricos y marinos. Uso del agua e impacto en ecosistemas acuáticos.
- ESRS E4: biodiversidad y ecosistemas. Impacto en hábitats y especies.
- ESRS E5: uso de recursos y economía circular. Uso eficiente de recursos y prevención de residuos.
Sociales (S):
- ESRS S1: plantilla propia. Condiciones laborales y desarrollo de los empleados.
- ESRS S2: trabajadores de la cadena de valor. Derechos laborales en la cadena de suministro.
- ESRS S3: comunidades afectadas. Impacto en comunidades locales.
- ESRS S4: consumidores y usuarios finales. Seguridad de productos y protección del consumidor.
Gobernanza (G):
- ESRS G1: conducta empresarial. Ética, lucha contra la corrupción y gobierno corporativo.
Alcance y sujetos obligados
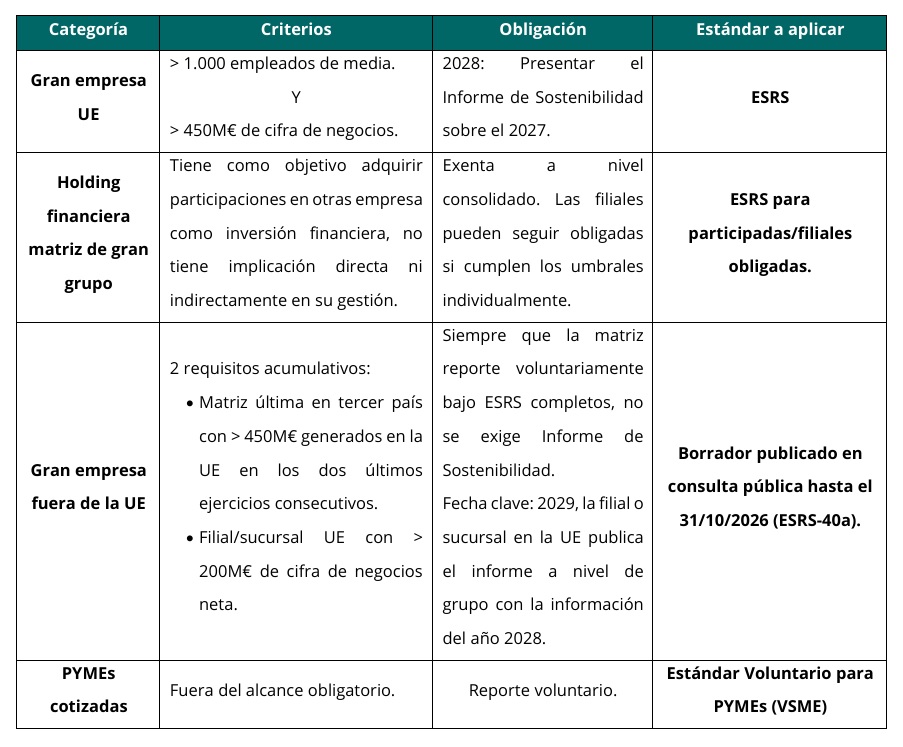
La reforma introducida por el paquete Ómnibus redujo significativamente el número de empresas sujetas a las obligaciones de reporte de sostenibilidad. Como consecuencia, el ámbito de aplicación de los ESRS se concentra principalmente en grandes empresas y grupos empresariales con un impacto relevante en la economía europea, mientras que las pequeñas y medianas empresas quedan, con carácter general, fuera del perímetro obligatorio y pueden recurrir a marcos de reporte de carácter voluntario.
Es necesario mencionar que los ESRS son de aplicación directa ya que se han aprobado mediante acto delegado y no requieren trasposición. En cambio, el alcance y el calendario de las obligaciones para las empresas españolas dependen de la transposición nacional de la CSRD, hoy en tramitación. Esa transposición podrá ampliar el ámbito de aplicación o anticipar plazos, pero nunca rebajar las exigencias europeas.
Se muestra a continuación una tabla resumen recogiendo los criterios exigidos, la obligación y el estándar a emplear:
Doble Materialidad
En este caso, no hay cambio sustancial con respecto a la revisión recién aprobada de los ESRS, por tanto, se mantienen las dimensiones de materialidad de impacto y financiera, así como la necesidad de identificar los impactos, riesgos y oportunidades (IROs).
Una cuestión es material, si cumple los criterios de materialidad de impacto, materialidad financiera o las dos a la vez.
Nueva estructura para los ESRS simplificados
Frente al enfoque más exhaustivo de 2023, esta revisión flexibiliza y simplifica el análisis de doble materialidad, incorporando un enfoque top-down, que permite partir de la estrategia, el modelo de negocio y el conocimiento de la organización para centrarse desde el inicio en los temas realmente relevantes.
Los ESRS simplificados reducen de forma significativa la carga informativa para las compañías sujetas a la CSRD. Eliminan más del 60 % de los datos obligatorios a reportar.
A modo resumen, los datapoints a reportar, quedarían de la siguiente forma:
|
TOTAL INICIAL ESRS 2023: 1.100 datapoints (783 obligatorios). TOTAL TRAS SIMPLIFICACIÓN ESRS 2026: 292 obligatorios. |
Hasta dónde hay que reportar sobre la cadena de valor
Los ESRS en su versión simplificada no suprimen las obligaciones de información relacionadas con la cadena de valor, aunque sí flexibilizan la necesidad de recopilar datos primarios de la totalidad de los proveedores.
Las organizaciones deberán seguir divulgando toda aquella información considerada material, indicando de forma clara las fuentes utilizadas para su obtención y explicando, cuando proceda, las metodologías de estimación empleadas, así como las limitaciones existentes en los datos disponibles.
En consecuencia, el proceso de reporte no debe limitarse exclusivamente a las actividades propias de la entidad, sino que debe incluir también los impactos, riesgos y oportunidades de carácter material identificados a lo largo de la cadena de valor, siempre que dicha información resulte relevante para comprender adecuadamente la exposición de la organización a los aspectos de sostenibilidad.
Calendario de aplicación
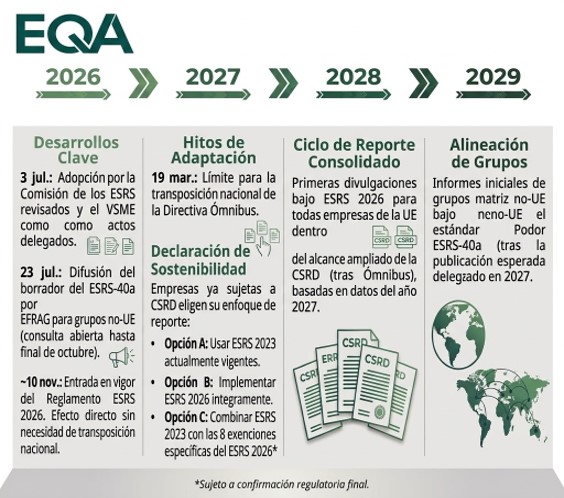
El Reglamento Delegado (UE) 2026/1563 entrará en vigor el 10 de noviembre de 2026, y resultará aplicable a los ejercicios financieros que comiencen a partir del 1 de enero de 2027.
Durante la transición conviven 3 regímenes en paralelo:
- Las empresas que ya reportan bajo ESRS 2023.
- Las empresas que aplicarán los ESRS revisados en septiembre 2026.
- Las que quedan fuera, y pueden acogerse al VSME voluntario.
En España, mientras no se complete la incorporación de la Ley de Información Empresarial sobre Sostenibilidad al marco jurídico nacional y no entren en aplicación las nuevas disposiciones regulatorias, las entidades afectadas por la Ley 11/2018 deberán continuar cumpliendo los requisitos de divulgación de información no financiera establecidos por la normativa actualmente vigente.
Este escenario obliga a las empresas españolas a desenvolverse temporalmente en un contexto de doble regulación. Por una parte, continúan vigentes las obligaciones establecidas por la Ley 11/2018, de 28 de diciembre, por la que se modifica el Código de Comercio, el texto refundido de la Ley de Sociedades de Capital aprobado por el Real Decreto Legislativo 1/2010, de 2 de julio, y la Ley 22/2015, de 20 de julio, de Auditoría de Cuentas, en materia de información no financiera y diversidad, y el Real Decreto 214/2025, de 18 de marzo, por el que se crea el registro de huella de carbono, compensación y proyectos de absorción de dióxido de carbono y por el que se establece la obligación del cálculo de la huella de carbono y de la elaboración y publicación de planes de reducción de emisiones de gases de efecto invernadero. Por otra, las organizaciones deben prepararse para los nuevos requerimientos europeos, cuya incorporación al marco jurídico español aún está pendiente.
En noviembre de 2025, la CNMV y el ICAC publicaron unas recomendaciones conjuntas que pretenden servir de guía a las empresas para navegar esta transición normativa.
HITOS MÁS RELEVANTES A NIVEL EUROPEO
- 19 de marzo de 2027. Fecha límite para que los Estados miembros incorporen a sus respectivos ordenamientos jurídicos la Directiva (UE) 2026/470, orientada a simplificar las obligaciones de información de sostenibilidad corporativa. Desde ese momento, deberán aplicarse plenamente los nuevos criterios que delimitan el alcance de la CSRD, restringiendo la obligación de reporte a las empresas que superen los 1.000 empleados y alcancen una cifra de negocio neta superior a 450 millones de euros.
- 1 de julio de 2027. Adopción por parte de la Comisión Europea del acto delegado que establecerá los criterios aplicables a la verificación limitada de la información de sostenibilidad. El nuevo marco regulatorio confirma este nivel de aseguramiento como único requisito exigible, descartando la evolución hacia un esquema de verificación razonable. La publicación de estas normas permitirá homogeneizar los procedimientos, el alcance y la metodología de revisión en toda la Unión Europea.
- 30 de abril de 2029. Evaluación del grado de implantación de la norma voluntaria VSME y del resto de marcos de divulgación voluntaria dirigidos a organizaciones excluidas del ámbito de aplicación de la CSRD. Antes de esta fecha, la Comisión Europea deberá analizar su nivel de utilización, su utilidad práctica y la eficacia de las limitaciones establecidas respecto a la información que las empresas sujetas a la CSRD pueden solicitar a sus socios de la cadena de valor.
- 30 de abril de 2031. Revisión estratégica del alcance de la CSRD. La Comisión Europea examinará los resultados obtenidos durante los primeros años de aplicación de los ESRS simplificados para determinar si resulta conveniente ampliar nuevamente el número de empresas sujetas a las exigencias de reporte en materia de sostenibilidad.
El nuevo rumbo de los ESRS
Una vez entre en vigor la futura Ley de Información sobre Sostenibilidad, un elevado número de grandes empresas quedará sujeto a las obligaciones de reporte establecidas por la CSRD y deberá elaborar y publicar información de sostenibilidad de conformidad con los estándares europeos de información sobre sostenibilidad adoptados por la Comisión Europea.
Tanto el texto normativo de las ESRS revisadas, como el documento de EFRAG 2026 Draft List of Datapoints, actualmente sometido a consulta pública hasta el 21 de octubre 2026, constituyen referencias esenciales para comprender el alcance práctico de la reforma.

Jorge Barbero Roucet
Responsable de Unidad de Negocio Finanzas Sostenibles y Responsabilidad Corporativa en EQA